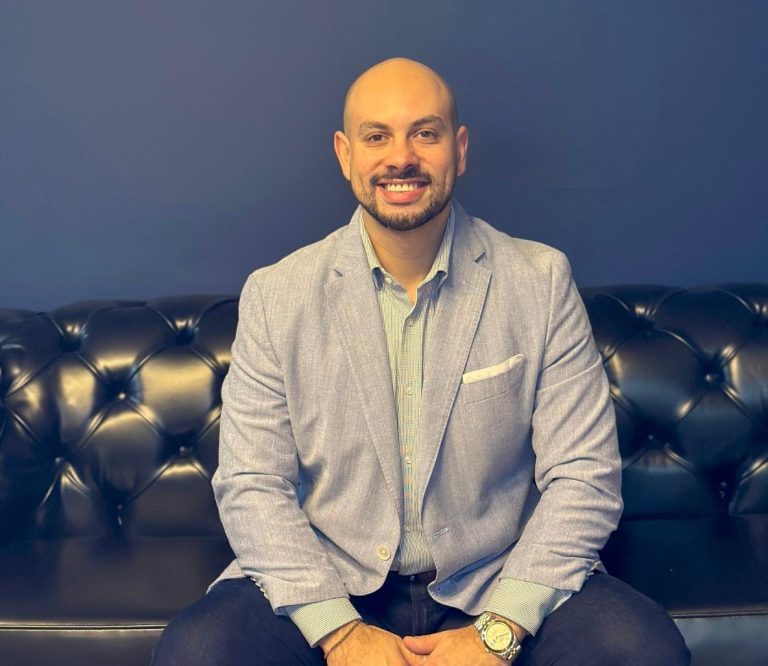
(*) Por Charluan Gamballe, CEO da GCS Capital
Em 2026, o Brasil escolherá seu próximo presidente. Para quem toma decisões de investimento, porém, há outra escolha acontecendo simultaneamente, e talvez tão importante quanto: qual será o preço para financiar o Brasil nos próximos anos? Não se trata de preferência política. Capital não vota, mas precifica. E confiança, previsibilidade e risco fiscal acabam se transformando em números bastante concretos na curva de juros, no câmbio e no valor dos ativos.
O Brasil chega a esse debate com a Selic em 14% ao ano. As expectativas de inflação para 2026 e 2027 permanecem acima da meta, em 5,0% e 4,2%, respectivamente. Ao mesmo tempo, a Dívida Pública Federal alcançou R$ 9,298 trilhões em julho. Somente a apropriação de juros adicionou R$ 85,53 bilhões ao estoque naquele mês. Há outro número particularmente relevante: após revisar seu Plano Anual de Financiamento, o Tesouro estima que os títulos vinculados à Selic poderão representar entre 49% e 53% da dívida pública federal ao final de 2026. Isso aumenta a importância da relação entre juros, trajetória fiscal e custo de financiamento do Estado.
É aqui que a discussão deixa de ser apenas fiscal e passa a interessar diretamente a empresários e investidores. Quando alguém compra um título público, financia uma companhia ou aporta recursos em um projeto de infraestrutura, não observa apenas o retorno esperado. Precifica o risco de colocar capital naquele ambiente.
Quanto maior a incerteza sobre inflação, dívida e capacidade de execução da política econômica, maior tende a ser o prêmio exigido. O Banco Central tem sido explícito ao reconhecer essa conexão: dúvidas sobre a estabilização da dívida podem elevar a taxa de juros neutra, enquanto políticas capazes de reduzir o prêmio de risco favorecem a convergência da inflação.
Em outras palavras, o risco soberano não termina no Tesouro Nacional. Ele atravessa a economia.
Se financiar o Estado custa mais, aumenta a referência de retorno exigida para financiar empresas. Projetos precisam oferecer taxas maiores para justificar o risco. O crédito fica mais caro. O valor presente dos ativos diminui. Investimentos que seriam economicamente viáveis com determinado custo de capital podem deixar de sê-lo.
Por isso, responsabilidade fiscal não deveria ser entendida apenas como uma discussão sobre cortar ou ampliar gastos. A questão central é a capacidade de construir uma trajetória que investidores considerem sustentável e previsível.
E esse debate ganha dimensão adicional em uma eleição. O mercado não espera a abertura das urnas para formar expectativas sobre o governo seguinte. Investidores antecipam cenários, reposicionam portfólios e incorporam probabilidades aos preços. Muito antes da posse, expectativas sobre dívida, inflação, política fiscal e reformas já começam a influenciar o custo do dinheiro.
O Prisma Fiscal de agosto ajuda a dimensionar o desafio: a mediana das projeções aponta déficit primário do Governo Central de R$ 59,1 bilhões em 2026 e dívida bruta equivalente a 83% do PIB. Para 2027, a projeção da dívida chega a 86,77%. Esses números não determinam o futuro. Mas deixam claro que haverá pouco espaço para decisões econômicas sem consequências sobre a percepção de risco.
Por isso, talvez a pergunta mais importante para 2026 não seja qual candidato o mercado prefere. Mercados não precisam de unanimidade política. Precisam de previsibilidade econômica. O debate que realmente interessa é saber se o próximo ciclo será capaz de construir condições para reduzir, de maneira sustentável, o prêmio exigido para investir no país.
Porque reduzir o custo de capital não é uma agenda do mercado financeiro. É uma agenda de crescimento. Capital mais barato significa mais projetos viáveis, mais capacidade de investimento, melhores condições de financiamento e maior competitividade para as empresas brasileiras.
Para empresários, investidores e gestores de patrimônio, essa diferença também determina onde investir, como financiar negócios e quanto risco faz sentido assumir no Brasil em comparação com outros mercados.
Em 2026, o Brasil escolherá um presidente. Mas as escolhas econômicas que acompanharão essa decisão ajudarão a responder uma pergunta muito mais duradoura: quanto custará acreditar no Brasil?
(*) Charluan Gamballe é CEO da GCS Capital, gestora independente especializada em Asset & Wealth Management, Multi-Family Office e estruturação de investimentos personalizados para indivíduos, famílias empresárias e investidores de alta renda.